
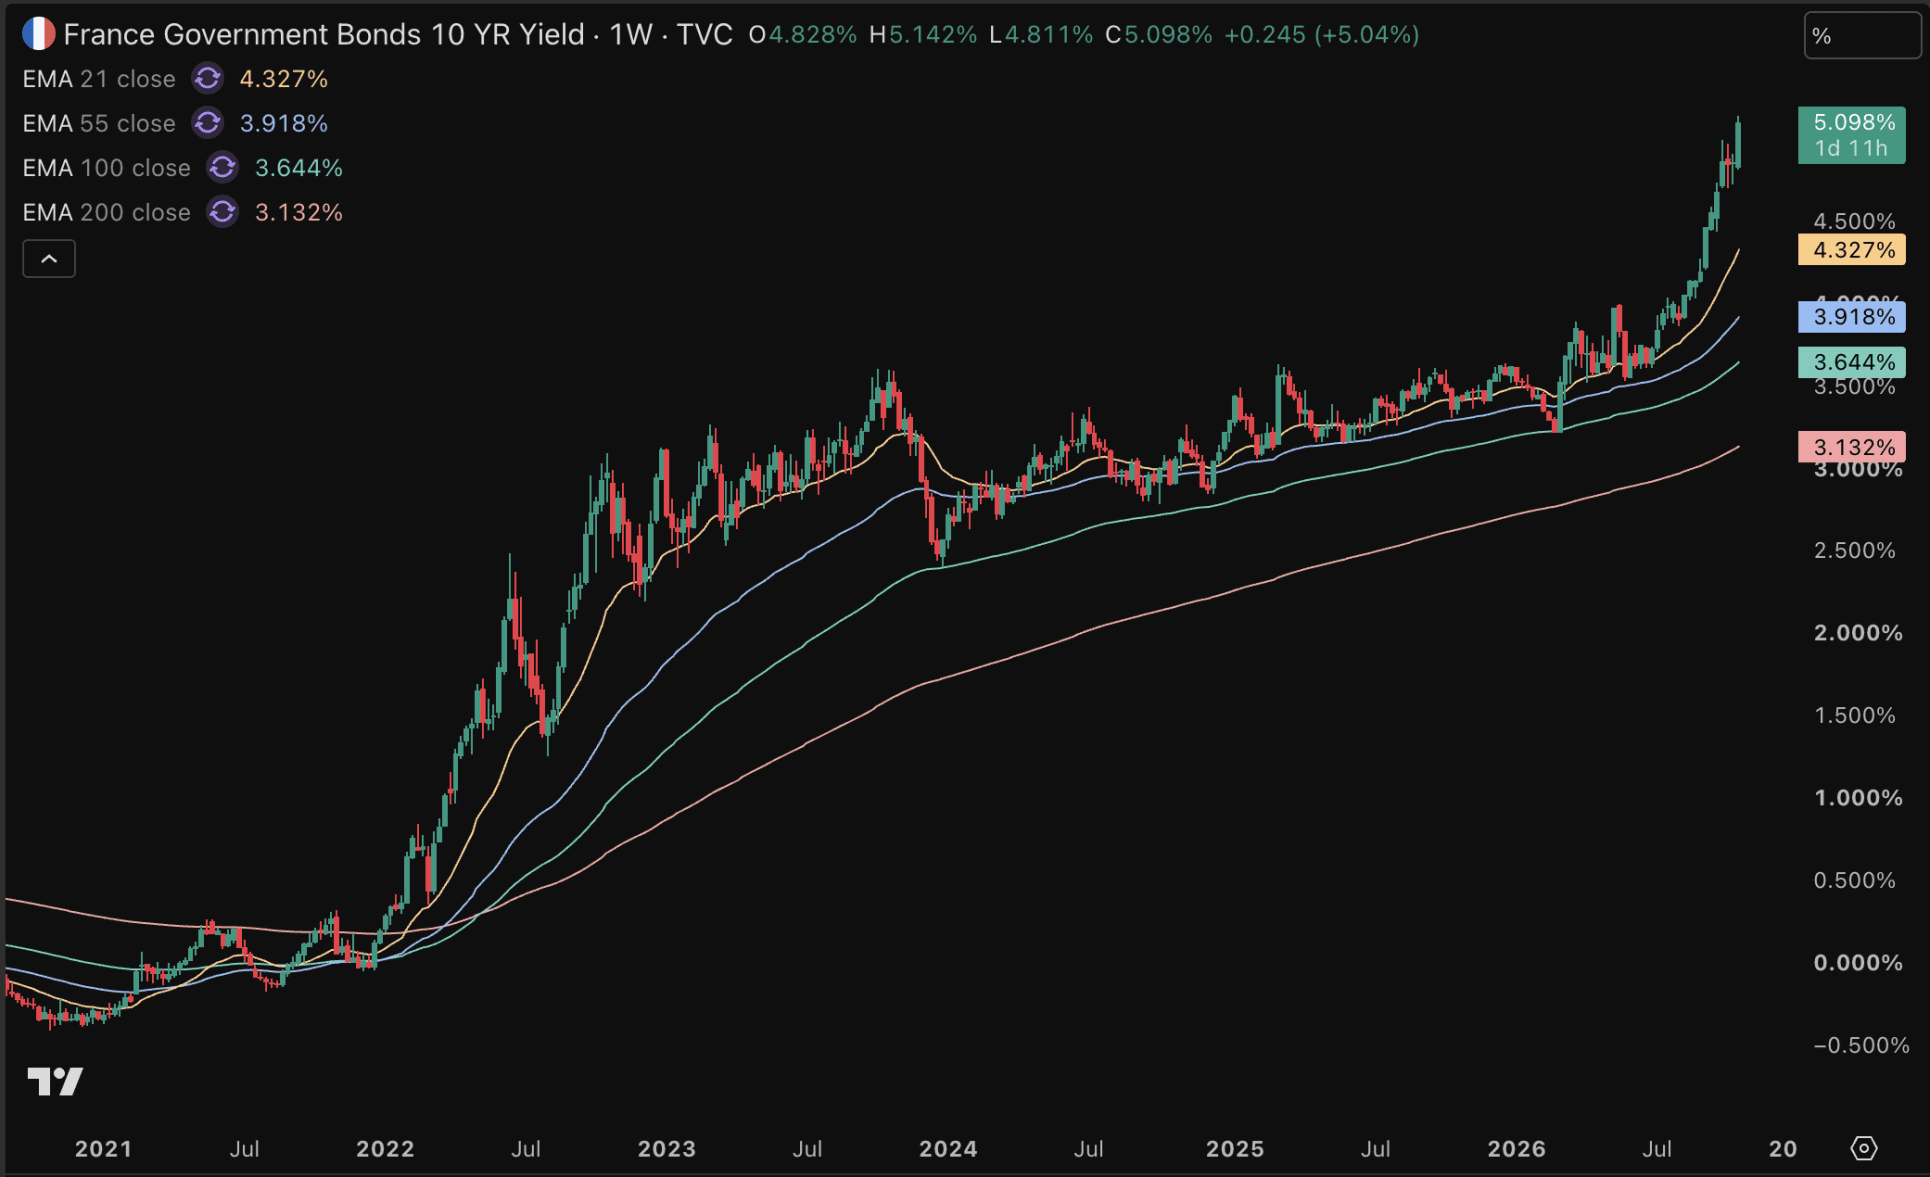
De Franse 10-jaarsrente is voor het eerst sinds 2002 boven de 5 procent geklommen. Beleggers maken zich in toenemende mate zorgen over de politieke stabiliteit en financiële huishouding van Frankrijk. Overigens blijft de schade niet beperkt tot Frankrijk.
Ook de Italiaanse- en Belgische rentes bereiken langzamerhand zorgwekkende niveaus. Tegelijkertijd worden Europese banken hard geraakt op de beurs.
Europese schuldencrisis op komst?
De grote angst die momenteel heerst onder politici is dat we kijken naar het begin van een nieuwe Europese schuldencrisis. Als de bredere Europese obligatiemarkten op deze manier blijven handelen, dan is het een kwestie van tijd voordat dat Europese Centrale Bank (ECB) moet ingrijpen.
In een opiniestuk voor de Financial Times schreef Lorenzo Bini Smaghi eerder deze week dat de ECB het krimpen van de balans tijdelijk moet staken. Zo zou de stabiliteit weer kunnen terugkeren op de Europese obligatiemarkten.
Wat Smaghi niet begrijpt, is dat de ECB op dit moment gewoon doorgaat met Quantitative Tightening (QT). Daarvan spreken we als centrale banken hun balans laten krimpen door aflopende staatsobligaties niet te vernieuwen.
Als een staatslening van Frankrijk afloopt, ontvangt de ECB zijn geld. Nu kiest het ervoor om géén nieuwe Franse obligatie te kopen om de oude te vervangen. Daardoor krimpt de balans. Volgens Smaghi zou dat dus wél moeten om de stabiliteit terug te brengen.
Goed nadenken over wat ‘normaal’ is
In de eurozone is het volgens Smaghi een soort missie geworden voor de centrale bank om de balans te “normaliseren”, wat dat ook moge betekenen. In dit geval dus vooral een kleinere balans.
Volgens hem is dat idee echter vooral gemotiveerd voor een soort nostalgie voor de wereld die bestond voor de financiële crisis van 2008 en de eurocrisis van 2012, en niet door rigoureuze analyse.
Het plan om de balans te laten krimpen, waardoor de markt dus gedwongen wordt om meer staatsobligaties te absorberen, is volgens hem vooral gebaseerd op onderbuikgevoel.
“Er is in feite niets inherent ‘normaal’ aan de omvang van de balans van een centrale bank. In het bijzonder niet als de onderliggende economische- en marktomstandigheden op fundamentele wijze veranderen met het verstrijken van de tijd”, aldus Smaghi.
Zijn advies is dan ook om het proces van QT, het laten krimpen van de balans, voorlopig te pauzeren. Totdat er weer sprake is van een meer stabiel financieel klimaat.
Het bericht Zorgen om Franse rente nemen toe: wanneer moet de ECB ingrijpen? verscheen eerst op Newsbit.