
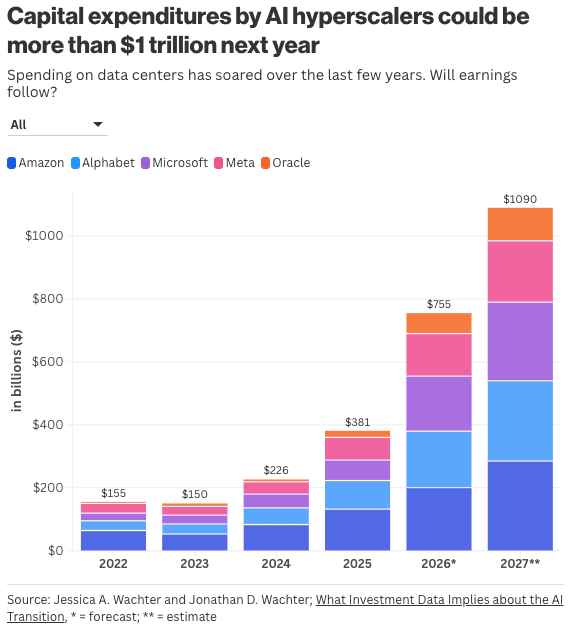
De bedragen die naar AI-infrastructuur stromen worden steeds moeilijker te bevatten. Alphabet, Microsoft, Amazon, Meta en Oracle zijn volgens een analyse die MIT Technology Review bespreekt samen op weg naar bijna 1,1 biljoen dollar aan investeringen in datacenters tot en met 2027.
De grote vraag is inmiddels niet meer of AI belangrijk wordt. De vraag is hoeveel extra economische waarde al die investeringen uiteindelijk moeten opleveren om zichzelf terug te verdienen. En daar ligt de lat bijzonder hoog.
Productiviteit moet bijna verdrievoudigen
Wharton-hoogleraar Jessica Wachter en een medeonderzoeker hebben berekend hoeveel extra productiviteit nodig is om de huidige investeringsgolf te rechtvaardigen.
Hun conclusie is dat de productiviteit bij hyperscalers richting 2030 ongeveer 2,7 keer zo hoog moet liggen. Daarbij houden ze rekening met de kosten van kapitaal, afschrijvingen en een rendement van 15 procent op de investeringen.
Als die productiviteitswinst niet wordt gehaald, spreken de onderzoekers van een mogelijke historische misallocatie van kapitaal.
Dat klinkt stevig. Maar het probleem is duidelijk. Datacenters, chips en energie-infrastructuur kosten nu al geld, terwijl een groot deel van de opbrengsten pas later moet komen.
Zelfs Alphabet voelt de druk
Dat begint zichtbaar te worden in de kasstromen. Alphabet noteerde afgelopen kwartaal volgens het artikel een negatieve vrije kasstroom van 5,9 miljard dollar. Dat was de eerste negatieve vrije kasstroom sinds de beursgang in 2004.
Dat betekent niet dat Alphabet financieel in de problemen zit. Het laat vooral zien hoe zwaar de AI-investeringen inmiddels op zelfs de grootste technologiebedrijven drukken. En de bedragen blijven oplopen.
Steeds meer risico wordt met schuld gefinancierd
Daarmee verschuift ook het risico. Morgan Stanley schat dat hyperscalers meer dan de helft van hun geplande 2,9 biljoen dollar aan datacenterinvesteringen tot en met 2028 met extern kapitaal zullen financieren.
Dat betekent dat niet alleen aandeelhouders van Big Tech blootstaan aan de AI-hype. Ook private-creditfondsen, pensioenfondsen en verzekeraars kunnen indirect steeds meer AI-schuld bezitten.
Meta droeg bijvoorbeeld 80 procent van een groot datacenterproject in Louisiana over aan Blue Owl Capital. Daarmee verdwijnt een deel van het risico van de zichtbare balans, maar natuurlijk niet uit het financiële systeem.
Wat gebeurt er als de AI-hype afkoelt?
Daar zit uiteindelijk het interessante punt. Als AI de verwachte productiviteitsgroei oplevert, kunnen deze investeringen achteraf briljant blijken.
Maar als bedrijven te veel datacenters bouwen, rekenkracht goedkoper wordt of klanten minder voor AI willen betalen dan verwacht, kunnen rendementen snel tegenvallen.
Dan raakt het probleem niet alleen technologiebedrijven. Ook de partijen die de infrastructuur hebben gefinancierd kunnen verliezen lijden. De AI-hype draait daarom steeds minder alleen om chips en spectaculaire omzetgroei.
De volgende fase draait waarschijnlijk meer om hoeveel cashflow iedere geïnvesteerde dollar uiteindelijk daadwerkelijk oplevert.
Het bericht $1 biljoen naar AI: wat gebeurt er als de bubbel knapt? verscheen eerst op Newsbit.