
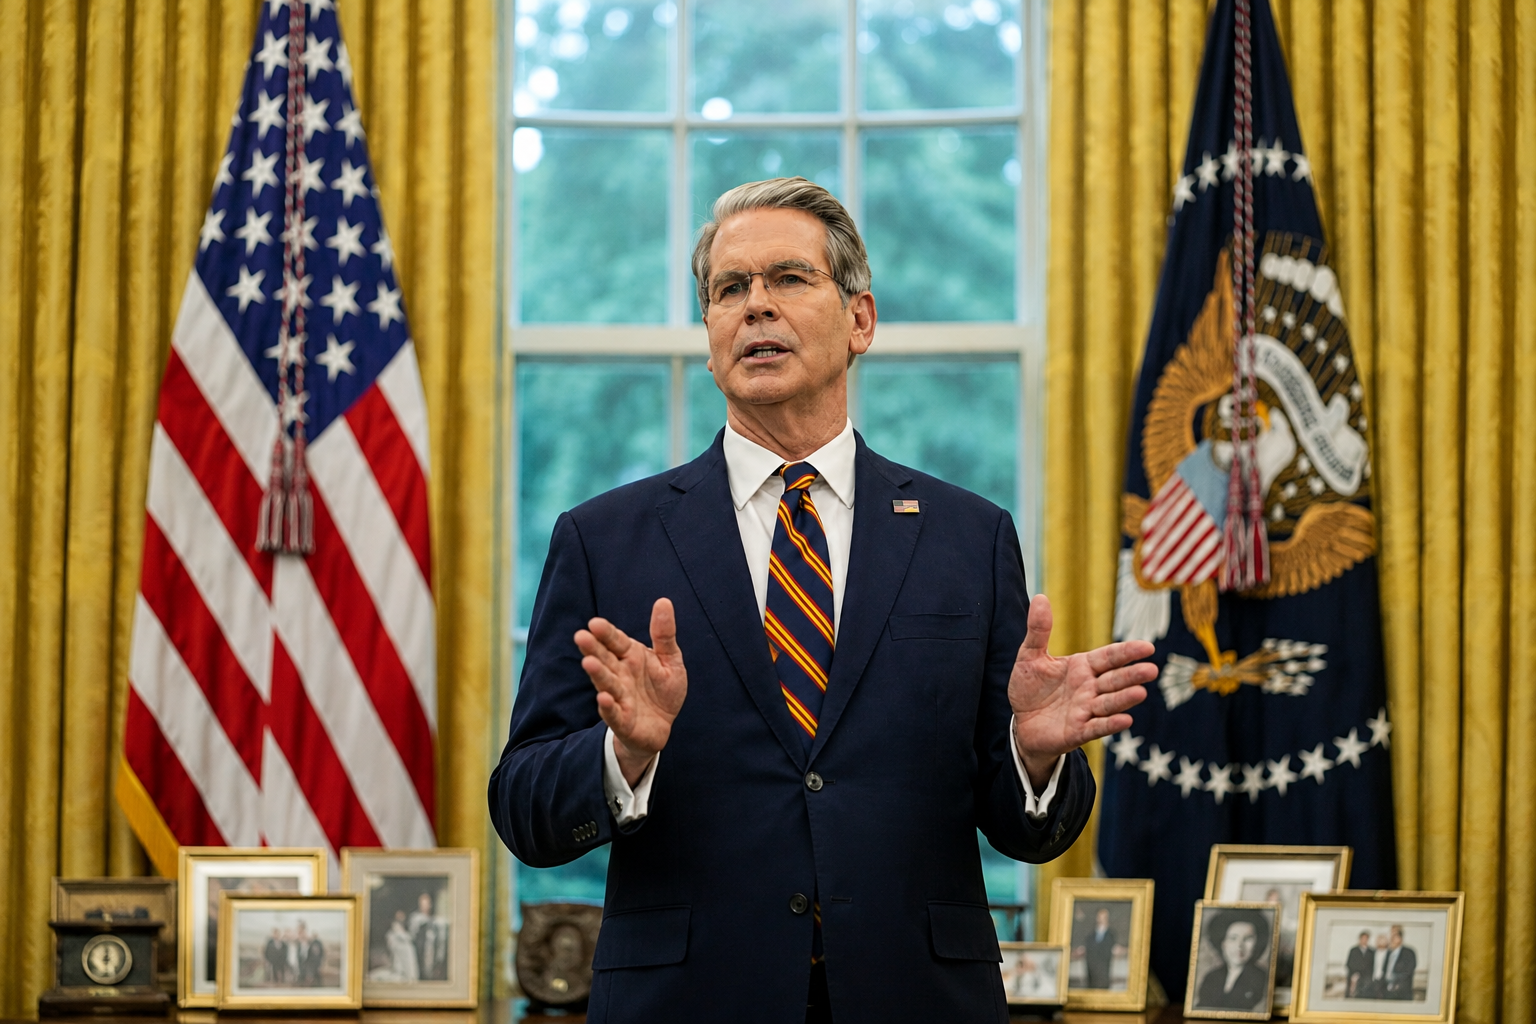
De Amerikaanse minister van Financiën Scott Bessent heeft de trucendoos al meerdere keren opengetrokken om de Amerikaanse rente omlaag te krijgen. Volgens de grote bank Citigroup is zijn volgende troef: minder dure langlopende leningen verkopen. Zelfs het schrappen van een complete staatsobligatie zou op tafel liggen en dat is iets wat sinds 2001 niet meer is gebeurd.
Het laat maar weer zien dat Washington de hoge rente niet kan dragen. De uitweg die dan overblijft, holt de dollar uit en daar kunnen goud en Bitcoin (BTC) op termijn van profiteren.
Amerikaanse rente dwingt Bessent tot ingreep
Jason Williams, hoofd Amerikaanse rentestrategie bij Citigroup, verwacht dat Bessent de veilingen van 20- en 30-jarige staatsobligaties met 3 miljard dollar per keer verkleint. Dat schreef hij afgelopen vrijdag aan klanten.
Het gat wordt dan gevuld met extra Treasury bills (T-bills), oftewel kortlopende leningen met een looptijd van hooguit een jaar. Williams sluit zelfs een “verlaging, of misschien schrapping, van de 20-jarige obligatie” niet uit.
Op 4 november valt het besluit, als het ministerie zijn kwartaalplan voor nieuwe schuld presenteert.
Toen de 30-jarige obligatie eind 2001 verdween, was de situatie heel anders. De overheid hield destijds geld over en hoefde daardoor minder te lenen, dus kon er makkelijk een lening van het menu.
Nu is het precies andersom. Het begrotingstekort ligt rond de 2 biljoen dollar per jaar en dat geld moet hoe dan ook geleend worden.
Schrapt Bessent lange leningen, dan verdwijnt die schuld dus niet. Hij verschuift alleen naar korte leningen. Die hebben nu een lagere rente, maar moeten wel veel vaker opnieuw worden afgesloten tegen de rente die op dat moment geldt.
Iran-oorlog jaagt lange rente op
Dat Washington naar zulke middelen grijpt, komt door de flinke stijging van de lange rente. De oorlog met Iran verstoort de olieroute door de Straat van Hormuz en houdt de olieprijs hoog, waardoor de inflatie weer oploopt.
Een lange rente bestaat grofweg uit drie delen. Het eerste is de reële rente: wat beleggers willen verdienen met uitlenen, los van inflatie. Het tweede is de verwachte inflatie, want die vreet het rendement onderweg op.
Daarbovenop komt een risicopremie: een extra vergoeding omdat je je geld tien of dertig jaar vastzet zonder te weten wat er in die tijd gebeurt. Vergelijk het met een hypotheek, waar dertig jaar vaste rente meestal meer kost dan één jaar.
De oorlog duwt alle drie omhoog. Duurdere olie verhoogt de verwachte inflatie en maakt een renteverhoging door de Amerikaanse centrale bank (Fed) waarschijnlijker, wat de reële rente opstuwt.
Tegelijk maakt de onzekerheid over hoe lang de oorlog en de dure olie aanhouden beleggers huiverig om lang uit te lenen. Daardoor loopt ook de risicopremie op.
Ook concurreert de overheid om geld met techbedrijven, die massaal lenen voor AI-datacenters. Eind september tikte de 30-jarige rente 5,61 procent aan, het hoogste niveau sinds 2002.
Voor de overheid is dat een dure zaak. Op een staatsschuld van zo’n 40 biljoen dollar kost elk procentpunt extra rente bij herfinanciering uiteindelijk zo’n 400 miljard dollar per jaar.
Zo ontstaat een vicieuze cirkel. Hogere rentelasten vergroten het tekort, waardoor de overheid nog meer papier aan de man moet brengen en dat gaat alleen met een hogere rente.
Die cirkel probeert Bessent al maanden te doorbreken. Begin augustus steunde hij samen met Japan de yen, zodat Tokio geen Amerikaanse staatsobligaties hoefde te verkopen om zijn munt overeind te houden.
Daarna kocht het ministerie steeds meer oude obligaties terug, met in september één operatie van 6 miljard dollar. De lange rentes zakten telkens even, maar kropen daarna gewoon weer omhoog.
Bessent gaf zelf al toe dat hij de prijs van schuld niet kan bepalen, alleen wilde uitschieters kan afremmen. Strategen van BNP Paribas waarschuwen ook dat het schrappen van lange schuld als paniek kan overkomen.
De uitweg die de dollar uitholt
Goud en in mindere mate Bitcoin staan bekend als inflatiehedge, een bezitting die zijn waarde vasthoudt als geld minder waard wordt. Je zou dus verwachten dat ze profiteren van de energieschok die de Iran-oorlog veroorzaakt.
Toch is de hoge rente op korte termijn juist slecht nieuws voor beide. Dat komt simpelweg doordat veilige staatsleningen aantrekkelijker worden. De opportuniteitskosten voor het aanhouden van renteloze assets nemen logischerwijs toe.
Maar met een schuld van 40 biljoen dollar moet er vroeg of laat ingegrepen worden door politici, de overheid of de centrale bank. De uitweg is dan een combinatie van kunstmatig lage rentes en hogere inflatie.
- Lage rente maakt de schuld goedkoper om te dragen. De overheid betaalt minder rente per jaar.
- Inflatie maakt de schuld relatief kleiner. Het bedrag in dollars blijft gelijk, maar prijzen, lonen en belastinginkomsten stijgen mee. Daardoor weegt dezelfde schuld steeds minder zwaar.
Dat is de weg van de minste weerstand, want bezuinigen of belastingen verhogen doet politiek veel meer pijn.
De rekening schuift door naar de burgers die zo steeds minder kunnen kopen met hun geld. Schaarse bezittingen als goud en Bitcoin vormen daarbij een tegenkracht, omdat ze niet zomaar kunnen worden bijgemaakt.
Die uitholling raakt fiatgeld, geld dat sinds het loslaten van de goudstandaard in 1971 onbeperkt bijgedrukt kan worden. Goud en Bitcoin zijn juist schaars en kunnen niet zomaar worden bijgemaakt.
De goudvoorraad groeit maar zo’n 2 procent per jaar door nieuwe mijnbouw en van Bitcoin komen er nooit meer dan 21 miljoen. Er is geen overheid of centrale bank die hier iets aan kan veranderen. Wel moet de digitale munt zijn rol als inflatiehedghe nog bewijzen, omdat het pas zeventien jaar bestaat.
Het bericht Citigroup verwacht historische ingreep van Bessent om de rente te drukken verscheen eerst op Newsbit.