

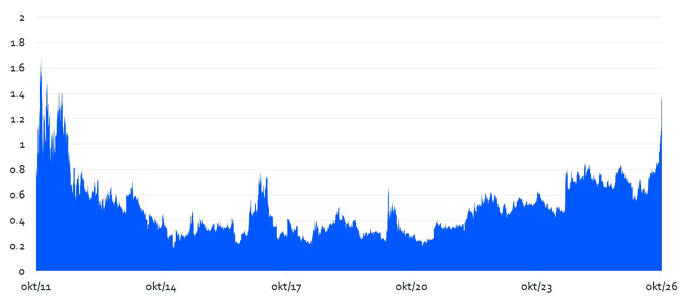
De financiële zorgen rond Frankrijk nemen toe. Beleggers vragen een steeds hogere rente om geld aan de Franse overheid uit te lenen, terwijl grote bezuinigingen politiek uiterst gevoelig liggen. Toch is er volgens beleggingsstrateeg Erik Schmahl van Rabobank geen sprake van een nieuwe eurocrisis of een dreigend Frans faillissement.
De problemen zijn volgens hem vooral van Franse makelij. De staatsschuld is de afgelopen jaren sterk opgelopen en de politieke onzekerheid kan nog maanden aanhouden. Daardoor blijft Frankrijk kwetsbaarder dan veel andere Europese landen.
Franse staatsschuld loopt verder op
Frankrijk behoorde lange tijd tot de financiële kernlanden van de eurozone, maar dat beeld is veranderd. De Franse overheid kampt met een begrotingstekort dat kan oplopen tot 5,5 procent van het bruto binnenlands product (bbp). De staatsschuld bedraagt inmiddels meer dan 110 procent van het bbp.
Daar komt een lastig politiek gevecht bovenop. De nieuwe begroting bevat voor 43 miljard euro aan bezuinigingen. Het is volgens de analyse onzeker of daarvoor voldoende steun in het parlement te vinden is.
De oplopende Franse rente past deels binnen een bredere internationale ontwikkeling. Landen met grote begrotingstekorten moeten veel nieuwe staatsobligaties uitgeven. Beleggers eisen daardoor een hogere vergoeding. Ook de Verenigde Staten, het Verenigd Koninkrijk en Japan hebben hiermee te maken.
Frankrijk valt volgens Schmahl echter extra op door zijn eigen begrotingsproblemen. De schuldenlast ligt nog wel lager dan die van Italië en ook de rentelasten drukken minder zwaar op de begroting dan in Italië of de Verenigde Staten.
Het verschil zit vooral in de richting waarin Frankrijk beweegt.
Griekenland laat zien hoe belangrijk dat is. Het land kampte tijdens de eurocrisis met enorme schuldenproblemen, maar boekt inmiddels al jaren begrotingsoverschotten. Daardoor is het vertrouwen van beleggers hersteld. De Griekse rente ligt volgens de analyse inmiddels rond die van Italië en zelfs onder die van Frankrijk.
Problemen begonnen onder Macron
Volgens Schmahl ligt een belangrijk omslagpunt in 2019. President Emmanuel Macron wilde destijds het Franse pensioenstelsel hervormen. Die hervorming werd uiteindelijk niet doorgevoerd.
Fransen gaan volgens de analyse gemiddeld met 62 jaar en negen maanden met pensioen. Bovendien ligt het inkomen van gepensioneerden er hoger dan dat van de werkende bevolking. Volgens Schmahl is Frankrijk daarmee uniek binnen Europa.
Daarna kreeg de Franse begroting meerdere nieuwe klappen. Tijdens de coronapandemie gaf de overheid veel geld uit om de economie overeind te houden. Vervolgens werden opnieuw grote bedragen vrijgemaakt om huishoudens te compenseren voor de sterk gestegen energieprijzen.
Het gevolg is dat de overheidsfinanciën steeds verder zijn verslechterd. Dat wordt extra belangrijk nu de presidentsverkiezingen dichterbij komen.
Marine Le Pen staat volgens de bron bovenaan in de peilingen, maar het is onzeker hoe een eventuele tweede ronde verloopt en met welke samenstelling van het parlement een nieuwe president te maken krijgt.
Le Pen probeert ondertussen de zorgen op de financiële markten te verminderen. Ze wil een begrotingsregel invoeren waarbij het tekort wordt begrensd op een niveau waarop de staatsschuld niet verder stijgt. Die regel zou via een referendum moeten worden goedgekeurd.
Daarnaast wil ze het begrotingstekort uiterlijk in 2032 terugbrengen tot minder dan drie procent van het bbp. Daarvoor zou volgens de analyse uiteindelijk ongeveer 140 miljard euro aan bezuinigingen nodig zijn. Welke maatregelen daarvoor precies moeten worden genomen, is nog onduidelijk. Juist daar blijven beleggers volgens Schmahl sceptisch over.
Geen nieuwe eurocrisis voor Frankrijk
De situatie roept herinneringen op aan eerdere Europese schuldenproblemen, maar volgens Schmahl gaat die vergelijking te ver. Er is volgens hem geen reden om rekening te houden met een scenario waarin Frankrijk zijn schulden niet meer kan betalen.
Frankrijk blijft een rijke economie. De onderliggende economische cijfers zijn volgens de analyse bovendien niet slechter dan die van bijvoorbeeld Italië of België.
Italië laat tegelijkertijd zien hoe snel het sentiment kan veranderen wanneer een regering de begroting onder controle krijgt. Onder premier Giorgia Meloni zijn de Italiaanse overheidsfinanciën de afgelopen jaren verbeterd. Dat werd beloond met een hogere kredietwaardigheid en een kleinere renteopslag ten opzichte van Duitsland.
Opvallend genoeg loopt de renteopslag op Italiaanse staatsobligaties momenteel minder hard op dan die van Frankrijk. Dat gebeurt terwijl Italië een hogere staatsschuld heeft en zwaardere rentelasten draagt.
Volgens Schmahl onderstreept dat dat de Franse problemen vooral binnenlands van aard zijn. Een Franse wanbetaling acht hij niet waarschijnlijk. Toch ziet hij Franse staatsobligaties voorlopig niet als een aantrekkelijk koopmoment. De politieke onzekerheid kan volgens hem tot juni volgend jaar blijven aanhouden.
Het bericht Frankrijk betaalt meer rente dan Griekenland, en dat zegt alles verscheen eerst op Newsbit.