

Donald Trump wil de Amerikaanse rente naar 1 procent of lager brengen. Maar de Amerikaanse centrale bank beweegt voorlopig precies de andere kant op.
Vorige week verhoogde de Fed de beleidsrente voor het eerst in drie jaar met 0,25 procentpunt naar 3,75 tot 4 procent. Opvallend genoeg stemde de volledige rentecommissie voor de verhoging.
Voor Financial Times-columnist Martin Wolf laat dat zien dat Fed-voorzitter Kevin Warsh voorlopig niet meegaat in de druk vanuit het Witte Huis.
Waarom verhoogt de Fed?
Warsh gaf tijdens zijn persconferentie twee belangrijke redenen. Ten eerste ligt de inflatie al meer dan vijf jaar boven de doelstelling van 2 procent. Ten tweede lijkt de Amerikaanse economie juist sterker te worden.
Daarom vond de Fed het gerechtvaardigd om het beleid iets verder te verkrappen. Dat is belangrijk, omdat de huidige economie niet bepaald schreeuwt om een rente van 1 procent. De arbeidsmarkt blijft relatief sterk, bedrijven investeren fors en de AI-hype zorgt voor een enorme vraag naar kapitaal.
Daar komen begrotingstekorten, importtarieven en hogere energieprijzen nog bovenop.
Waarom 1 procent weinig logisch lijkt
Trump redeneert dat de Verenigde Staten de sterkste kredietnemer ter wereld zijn en daarom een veel lagere rente zouden moeten betalen. Volgens Wolf haalt dat twee zaken door elkaar.
De beleidsrente van de Fed wordt vooral bepaald door inflatie, economische groei en werkgelegenheid. De kredietwaardigheid van de Amerikaanse overheid speelt vooral een rol bij de rente op staatsobligaties.
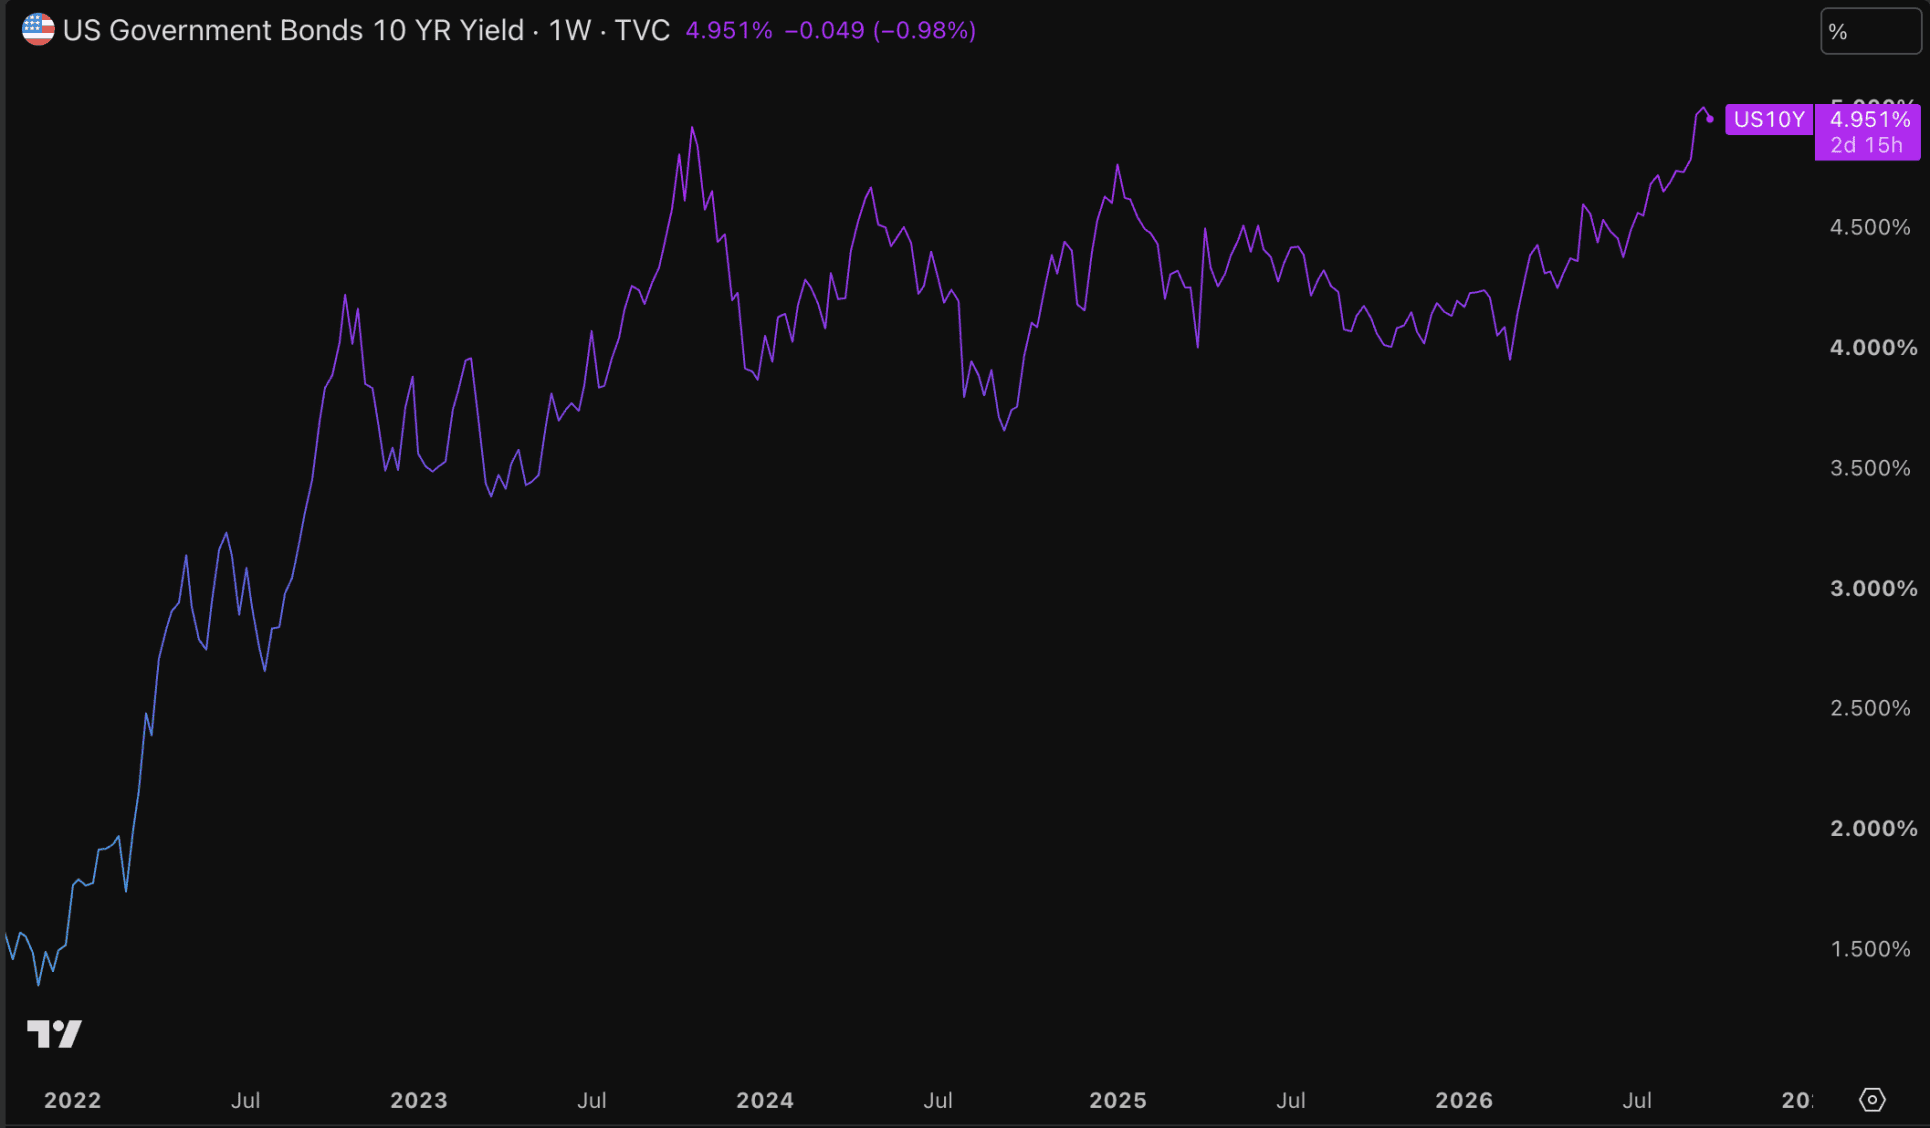
En juist daar geeft de markt een interessant signaal. Op 17 september lag de Amerikaanse 10-jaarsrente rond 4,9 procent. Daarvan bestond ongeveer 2,6 procentpunt uit reële rente en ongeveer 2,3 procentpunt uit compensatie voor inflatie.
Dat zijn volgens Wolf geen uitzonderlijke niveaus. Ze liggen grofweg in de buurt van wat we vóór de financiële crisis zagen.
Misschien is de lange rente juist te laag
Wolf draait de discussie vervolgens om. De vraag is volgens hem niet alleen waarom de Amerikaanse rente zo hoog staat, maar of beleggers uiteindelijk niet méér compensatie moeten eisen.
De Verenigde Staten draaien grote begrotingstekorten, hebben veel buitenlands kapitaal nodig en moeten steeds grotere hoeveelheden schuld financieren.
Als het vertrouwen daarin ooit afneemt, kunnen langlopende obligatierentes juist verder stijgen. In zo’n scenario zou de Amerikaanse centrale bank mogelijk moeten ingrijpen om de markt te stabiliseren, bijvoorbeeld met extra liquiditeit of vormen van financiële repressie.
De echte strijd
Daarmee draait deze discussie om meer dan Trump versus Warsh. De Amerikaanse economie blijft voorlopig sterk, terwijl de inflatie nog altijd te hoog is. Dat geeft de Fed weinig reden om de rente agressief te verlagen.
Tegelijkertijd blijft Washington grote hoeveelheden kapitaal vragen. Trump kan een rente van 1 procent wensen. Maar uiteindelijk bepalen inflatie, economische groei en vooral de obligatiemarkt hoeveel de Verenigde Staten werkelijk moeten betalen om geld te lenen.
Het bericht Waarom de rente niet naar 1 procent gaat, hoe hard Trump ook wil verscheen eerst op Newsbit.